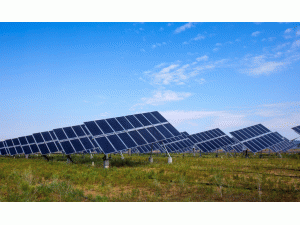
强配储能的风吹到了东南亚
最近一年,越南、菲律宾、马来西亚等东南亚国家都出台了新能源强制配置储能的政策。菲律宾要求装机容量10兆瓦及以上的风力和光伏发电,均须配备不低于20%的储能系统。越南则要求集中式光伏发电项目必须配套电池储能,储能功率不低于光伏项目装机容量的10%,储能时长为2小时。马来西亚要求装机超过1兆瓦的自发自用光伏系统必须安装电池储能,并在2026年的大型新能源项目招标中开始强制要求光伏配套电池储能。
此外,新加坡虽然没有类似政策,但作为东南亚重要的跨境电力买家,其对进口绿电的稳定出力要求严格,倒逼周边国家在出口项目中配置储能来满足要求。
多数东南亚国家都已提出碳中和或者净零排放目标,正积极推动能源结构从以化石燃料为主转向可再生能源,储能被视为转型的重要技术支撑。一些国家即使还没有出台强力的支持政策,也根据转型目标对储能规模做出了较为乐观的预估。
东南亚市场现有电池储能装机规模基数小,叠加新能源消纳、电网稳定、孤岛微网等多元现实需求,各类支持政策的出台预计将为这一区域储能装机规模的增长创造可观的发展空间。这也吸引了中资企业积极在东南亚拓展业务。
传统上,欧美国家是中国储能产业的主要出口市场,份额占比达到六成。但受地缘政治等因素影响,出海欧美的难度不断提高,东南亚等新兴市场越发具有吸引力。
不过,东南亚并不是一个统一的市场,各国在配储要求、产品认证、外资准入、本地含量等方面都存在较大差异。一些岛屿国家不同区域的电力系统对储能的需求差异也非常大。企业需要深入研究各个国家及其电力系统的实际情况,才能更好地从当地市场中寻求机会。
另外一个需关注的重点是各国的电力市场进程不一。例如,越南正在积极推进竞争性电力市场建设,政策层面已经初步认可储能的独立市场地位,不过储能参与市场的具体路径尚不明确。菲律宾的电力现货市场则处于暂停状态。大部分国家的储能政策都偏重于将储能和风电光伏绑定在一起,由大型国有电力企业作为电力领域的单一买方向独立发电商购电,为光(风)储一体化项目核定上网电价或者针对一体化项目进行招标,电价略高于不配储项目,这对买方的电价承受能力是一种考验。总体来看,东南亚各国储能发展都呈现出了非常强烈的政府主导色彩。
从中国的经验看,强制配储政策推动了储能的规模化发展,但无法实现储能价值在电力系统中得到充分发挥,市场化仍是最终选择。东南亚的储能政策尤其是强制配储政策仍处在起步阶段,短期看将促进储能的扩张,长期来看,预计政策也会根据具体的实施情况动态调整。
作者: 来源:南方能源观察 责任编辑:jianping
此外,新加坡虽然没有类似政策,但作为东南亚重要的跨境电力买家,其对进口绿电的稳定出力要求严格,倒逼周边国家在出口项目中配置储能来满足要求。
多数东南亚国家都已提出碳中和或者净零排放目标,正积极推动能源结构从以化石燃料为主转向可再生能源,储能被视为转型的重要技术支撑。一些国家即使还没有出台强力的支持政策,也根据转型目标对储能规模做出了较为乐观的预估。
东南亚市场现有电池储能装机规模基数小,叠加新能源消纳、电网稳定、孤岛微网等多元现实需求,各类支持政策的出台预计将为这一区域储能装机规模的增长创造可观的发展空间。这也吸引了中资企业积极在东南亚拓展业务。
传统上,欧美国家是中国储能产业的主要出口市场,份额占比达到六成。但受地缘政治等因素影响,出海欧美的难度不断提高,东南亚等新兴市场越发具有吸引力。
不过,东南亚并不是一个统一的市场,各国在配储要求、产品认证、外资准入、本地含量等方面都存在较大差异。一些岛屿国家不同区域的电力系统对储能的需求差异也非常大。企业需要深入研究各个国家及其电力系统的实际情况,才能更好地从当地市场中寻求机会。
另外一个需关注的重点是各国的电力市场进程不一。例如,越南正在积极推进竞争性电力市场建设,政策层面已经初步认可储能的独立市场地位,不过储能参与市场的具体路径尚不明确。菲律宾的电力现货市场则处于暂停状态。大部分国家的储能政策都偏重于将储能和风电光伏绑定在一起,由大型国有电力企业作为电力领域的单一买方向独立发电商购电,为光(风)储一体化项目核定上网电价或者针对一体化项目进行招标,电价略高于不配储项目,这对买方的电价承受能力是一种考验。总体来看,东南亚各国储能发展都呈现出了非常强烈的政府主导色彩。
从中国的经验看,强制配储政策推动了储能的规模化发展,但无法实现储能价值在电力系统中得到充分发挥,市场化仍是最终选择。东南亚的储能政策尤其是强制配储政策仍处在起步阶段,短期看将促进储能的扩张,长期来看,预计政策也会根据具体的实施情况动态调整。
作者: 来源:南方能源观察 责任编辑:jianping
太阳能发电网|www.solarpwr.cn 版权所有